日前,安踏集团完成一笔重磅跨境资本交割。公司斥资15.055亿欧元(约合113亿元人民币)现金收购彪马所属公司PUMA SE 29.06%股权,正式成为彪马第一大股东。该交易历经约9个月推进,目前已通过各项监管审批。这场备受市场关注的双强合作,会碰撞出怎样的火花?
安踏成为彪马第一大股东
本次股权交易最早于1月对外披露,彼时,安踏集团宣布与法国Pinault家族投资公司Groupe Artémis达成购股协议,计划收购PUMA SE 29.06%的股权,每股作价35欧元。9月,这笔交易通过了国家反垄断审查。
10月7日,安踏集团正式宣布已完成对彪马29.06%股权的收购,成为其第一大股东。安踏集团表示,此次投资是推进“单聚焦、多品牌、全球化”发展战略的重要里程碑,也将进一步提升其在全球体育用品市场的国际影响力、市场覆盖及竞争力。
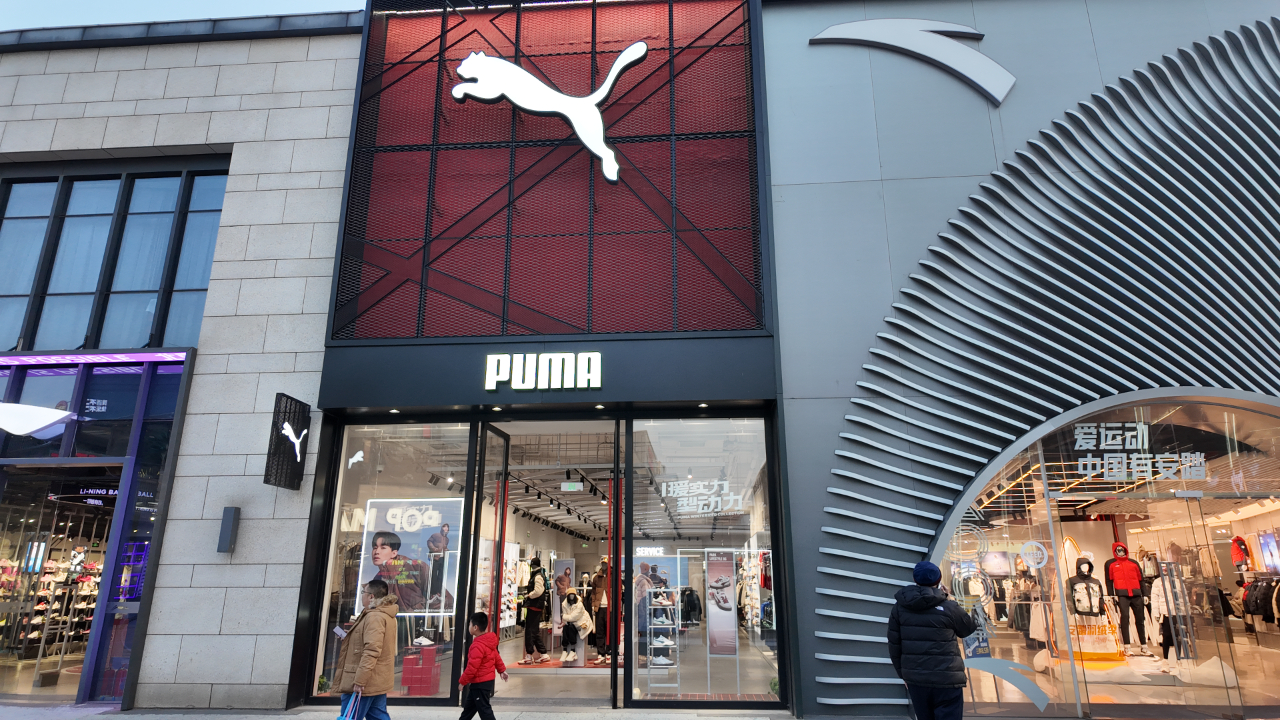
彪马、安踏线下门店。
值得一提的是,此次股份交易,安踏集团并非直接接管或控制彪马。安踏集团表示,将尊重彪马独立的治理架构和品牌自主权,并将寻求在彪马监事会取得适当的席位。安踏方面明确表态,目前没有对彪马发起要约收购的计划。
安踏集团董事局主席丁世忠在近期接受采访时表示:“彪马具有很高的品牌价值,包括它的品牌资产、产品资产、运动资产,以及他们全球的价值链,这跟我们的全球化布局形成优势互补。对这个品牌,我们有非常大的想象空间。”
对于此次交易,PUMA SE首席执行官Arthur Hoeld也表示:“我们欢迎安踏体育成为彪马的最大股东,期待构建互利共赢的伙伴关系,充分发挥双方的优势,为彪马及其股东创造可持续的价值,助力彪马继续朝着成为全球前三大运动品牌的目标迈进。”
安踏入股彪马,如何实现共赢
拥有近80年发展历史的彪马,是全球经典潮流运动品牌,其产品线涵盖运动鞋类、服装及配件。品牌在足球、跑步、赛车运动等领域深耕多年,手握技术专利、长期赛事合作资源以及完整的全球化产品矩阵。
依托长期海外布局,彪马在欧美成熟市场沉淀了稳定客群,线下门店网络与经销体系成熟,海外市场底盘扎实。但近几年,品牌增长动能明显走弱:2023年彪马销售额同比增长6.6%至86.017亿欧元,净利润下滑13.7%至3.049亿欧元;2024年营收增长4.4%至88.17亿欧元,净利润同比回落7.6%至2.82亿欧元;2025财年营收同比下滑8.1%至72.96亿欧元,录得6.46亿欧元大额亏损。
受全球消费市场走弱、行业竞争加剧影响,彪马整体扩张节奏放缓。尤其在大中华市场,与其他国际运动品牌巨头相比,行业人士认为,彪马渠道下沉不足,本土化新品迭代、区域营销、年轻消费圈层渗透等均存在短板,市场份额长期停滞。
复盘过往,作为第一股东的安踏集团早已积累了丰富的海外品牌操盘经验:从斐乐中国本土化重塑,到亚玛芬旗下始祖鸟、萨洛蒙的运营,再到2025年收购德国户外品牌狼爪,安踏已探索出一套成熟的国际品牌赋能“打法”,这套本土市场重塑的经验也具备“复制”价值。
服装产业分析师杨大筠对中国商报记者表示,安踏推动彪马实现经营层面提升的成功概率很高,彪马作为全球第三大运动品牌,品牌底蕴、历史知名度都在,如果将产品、供应链、市场营销,尤其是中国本土市场的运营能力短板补齐,彪马的营收基本面有望迎来明显改善,而这些彪马的“短板”恰恰都是安踏的“长板”。
放眼安踏自身的战略版图,这笔股权收购同样意义重大。目前,国内运动品牌正集体加速全球化布局。李宁通过国际级赛事、签约运动明星扩大知名度,尝试以产品、赛事资源打开海外认知;特步、361°则以东南亚为突破口快速铺展海外网点。不过全球化并非坦途,海外市场巨头格局稳固,不同区域消费文化、渠道规则差异明显,品牌还需要面对消费者认知壁垒、跨地域运营管理等难题。
杨大筠分析,国内体育用品行业已触碰增长天花板,需要寻找新的增长曲线,走全球化路线。但安踏现有品牌矩阵,如迪桑特、可隆等品牌,大多只拿到中国区域授权。此外,户外赛道天然是小众市场,无法支撑大规模体量增长。真正能做到百亿级规模、支撑全球化竞争的,依然是耐克、阿迪达斯、彪马这类大众综合性运动品牌。“想要切入欧美成熟发达市场,最优路径就是收购成熟的国际品牌‘借船出海’。”
资本市场也对本次交易给出正向反馈,10月9日开盘,安踏体育股价上行,开盘报价72.2港元/股,总市值达2016亿港元。财务方面,安踏基本面保持稳健。根据安踏2026年半年报,集团上半年收入为435.1亿元,同比增长12.9%;经营利润达117.6亿元,同比上涨16.1%。(记者 王怡菲 文/图)